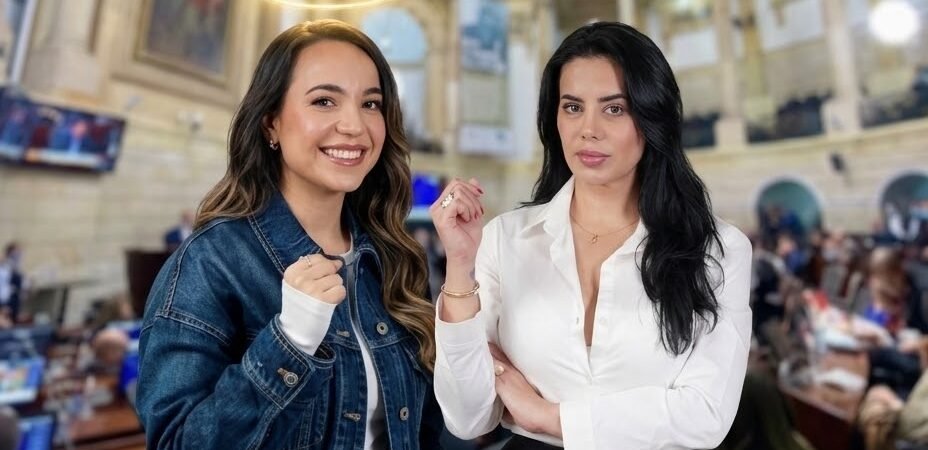
La relación entre religión, política y recursos económicos vuelve a ser motivo de discusión en Colombia tras los cuestionamientos de Alejandra Omaña dirigidos a Sara Castellanos y a sectores de las iglesias evangélicas. La controversia pone sobre la mesa asuntos como la administración de los diezmos, el tratamiento tributario de las organizaciones religiosas y la influencia de sus posturas en los debates sobre los derechos de las mujeres.
El tema plantea una discusión que va más allá de las diferencias ideológicas: cómo garantizar la transparencia financiera de las organizaciones religiosas y, al mismo tiempo, proteger la libertad de culto reconocida por la legislación colombiana.
Para establecer el alcance de los señalamientos contra Castellanos y determinar si existen cuestionamientos específicos sobre la administración de recursos o el cumplimiento de obligaciones fiscales, es necesario examinar las declaraciones completas y los hechos concretos a los que se refieren.
Diezmos y administración de los recursos religiosos
Los diezmos y las ofrendas constituyen fuentes de financiación para numerosas comunidades religiosas. Estos recursos pueden destinarse al sostenimiento de congregaciones, actividades de culto, programas sociales y otros gastos relacionados con sus fines institucionales.
La discusión sobre su administración adquiere relevancia pública cuando se plantean preguntas acerca de la transparencia, la rendición de cuentas y el uso de los recursos aportados por los creyentes.
Sin embargo, la utilización de medios electrónicos para recibir donaciones, incluidos los datáfonos, no constituye por sí misma una irregularidad. Para determinar si existe un problema financiero o legal, se necesitan elementos concretos que permitan examinar el destino de los fondos y el cumplimiento de las normas aplicables.
¿Cómo funciona el tratamiento tributario de las iglesias en Colombia?
El régimen tributario de las entidades religiosas tiene condiciones específicas dentro del ordenamiento colombiano. La Constitución protege la libertad religiosa y de cultos, mientras que las normas fiscales establecen requisitos para el tratamiento de los ingresos y las actividades de estas organizaciones.
Por ello, no es preciso afirmar que todas las iglesias están exentas de cualquier impuesto o que sus dirigentes reciben automáticamente beneficios tributarios personales. La situación depende de la naturaleza de la entidad, de sus actividades y de las disposiciones legales que le resulten aplicables.
El debate sobre posibles reformas al régimen tributario requiere distinguir entre los beneficios legalmente establecidos y cualquier eventual incumplimiento. Si se plantean acusaciones de privilegios indebidos o irregularidades, estas deben sustentarse con información financiera y jurídica verificable.
Religión, política y derechos de las mujeres
La controversia también se relaciona con la participación de sectores religiosos en las discusiones políticas sobre los derechos sexuales y reproductivos de las mujeres.
En una sociedad democrática, las organizaciones religiosas tienen derecho a expresar sus convicciones y participar en el debate público dentro del marco constitucional. Al mismo tiempo, sus posiciones pueden ser objeto de crítica, especialmente cuando buscan influir en decisiones legislativas que afectan a personas con creencias y experiencias diferentes.
El punto central es cómo equilibrar la libertad religiosa con el pluralismo, la igualdad ante la ley y la protección de los derechos fundamentales. Las críticas a las posturas conservadoras pueden formar parte de una discusión legítima, siempre que distingan los argumentos ideológicos de las acusaciones sobre conductas concretas.
Transparencia y rendición de cuentas
Los cuestionamientos de Alejandra Omaña abren interrogantes sobre la relación entre los recursos religiosos, la actividad política y la responsabilidad pública. Para avanzar en esa discusión, resulta necesario precisar cuáles son las afirmaciones concretas sobre Sara Castellanos, qué información las respalda y si existen documentos o actuaciones oficiales relacionados con ellas.
La transparencia financiera, el cumplimiento de las obligaciones legales y la claridad en la participación política son asuntos de interés público. Examinar estos temas con rigor permite que la ciudadanía forme su propio criterio sin confundir una crítica política con una irregularidad demostrada.
Editor: Maricela Meza | Ágora Digital – 16 de octubre de 2026